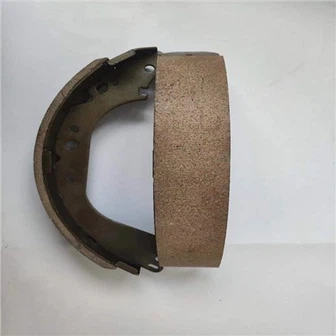
Connaissance de base de l'industrie des plaquettes de frein
Shandong Huaruifeng Machinery Co., Ltd. se consacre à la R&D et à la production de composants de système de freinage, en mettant l'accent sur les plaquettes de frein et les mâchoires de frein. En nous appuyant sur des processus de fabrication professionnels et un contrôle qualité strict, nous fournissons des solutions de freinage sûres et fiables pour les véhicules du monde entier. En tant qu'élément de sécurité essentiel du système de freinage automobile, les performances des plaquettes de frein déterminent directement la sécurité de conduite. Le développement de l’industrie est profondément lié à la modernisation et à l’itération technologique de l’industrie automobile. Ce qui suit est une analyse des connaissances de base et des tendances de développement de l’industrie des plaquettes de frein.
I. Classification de base et caractéristiques des matériaux des plaquettes de frein
Les plaquettes de frein sont divisées en cinq types principaux selon la formule des matériaux de friction. Différents matériaux présentent des différences significatives en termes de performances, de coûts et de scénarios applicables, qui constituent la base essentielle pour répondre aux besoins des différents modèles de véhicules. À l'heure actuelle, le marché est dominé par les plaquettes de frein semi-à base de métal et de céramique- :
1. Plaquettes de frein semi-métalliques : représentant environ 48,5 % du marché, elles constituent actuellement le courant dominant de l'industrie. Avec une teneur en métal de 30 % à 65 % et une résistance à haute température de plus de 400 degrés, ils présentent une forte résistance à l'usure et un coût abordable. Adaptés aux voitures particulières économiques, aux véhicules utilitaires légers et aux scénarios de freinage fréquents, ils constituent le premier choix pour les véhicules de fret et de banlieue. L'inconvénient est un bruit de freinage légèrement élevé et une usure relativement élevée des disques de frein.
2. Plaquettes de frein à base de céramique{{1} : une catégorie de produits de base sur le marché haut de gamme-, avec une part de marché de 32 % en 2025 et un taux de croissance annuel composé de 12,5 %. Composés de fibres céramiques et de minéraux non métalliques, ils ont une résistance à haute température de plus de 650 degrés et les émissions de poussière sont réduites de 70 % par rapport aux matériaux traditionnels. Ils combinent les avantages d'un faible bruit et d'une faible usure, adaptés aux voitures particulières de milieu-à-haut de gamme-et aux véhicules à énergie nouvelle, répondant aux exigences élevées en matière de stabilité de freinage à haute-vitesse et sur route de montagne. L'inconvénient est une force de freinage légèrement faible à basse température-et le prix est 30 %-50 % plus élevé que celui des plaquettes de frein semi-métalliques.
3. Plaquettes de frein à faible teneur en métal : avec une teneur en métal inférieure à 30 %, elles constituent un choix équilibré entre performances et coût, avec une bonne conductivité thermique et une réponse de freinage rapide. Adaptées aux modèles européens de milieu de gamme et aux véhicules spéciaux, leur durée de vie est d'environ 30 000 à 50 000 kilomètres.
4. Plaquettes de frein organiques (NAO) : avec des fibres organiques comme noyau, elles réalisent une émission de poussière métallique nulle et un excellent effet de réduction du bruit, adaptées aux voitures économiques japonaises et aux véhicules de banlieue urbains. L'inconvénient est une faible résistance aux températures élevées (environ 300 degrés) et la part de marché diminue d'année en année, ne représentant que 12,3 % en 2025.
5. Plaquettes de frein composites hautes-performances : contenant de la céramique de carbone, de la fibre de carbone et d'autres matériaux, elles ont une résistance à haute température de plus de 800 degrés et une amélioration de 50 % de l'efficacité du freinage. Adaptés aux voitures de luxe, aux véhicules électriques-hautes performances et aux scénarios de piste, ils appartiennent à une catégorie de niche haut de gamme-en raison de leur coût extrêmement élevé.

II. Modèle de marché industriel et caractéristiques de la demande
1. Croissance constante de l’échelle globale du marché, avec le marché boursier comme principale force motrice
De 2021 à 2025, le taux de croissance annuel composé du marché chinois des plaquettes de frein a atteint 8,2 % et l'échelle du marché a dépassé 17,6 milliards de yuans en 2025. L'essentiel de sa croissance provient du marché boursier automobile : en 2025, le nombre de véhicules à moteur civils en Chine dépassait 340 millions, l'âge moyen des voitures particulières atteignait 6,9 ans et les véhicules étaient entrés dans un cycle d'entretien à haute fréquence. En tant que composant de sécurité vulnérable, le système de freinage fait l'objet d'une demande de remplacement continue.
En termes de canaux, le marché est divisé en deux secteurs principaux : la fabrication d'équipement d'origine (OEM) et le remplacement après-vente (AM). Parmi eux, le marché OEM représente 58,2 %, qui constitue un maillon essentiel de la chaîne d'approvisionnement automobile ; le marché de la fabrication additive bénéficie de l'amélioration de la sensibilisation des propriétaires de voitures à la sécurité, et le taux de pénétration des plaquettes de frein en céramique haut de gamme-augmente d'année en année, avec un volume de ventes augmentant de 17,3 % par an-sur-an en 2024.
2. Les voitures particulières sont la principale demande, les véhicules utilitaires maintiennent une demande rigide
En 2025, la demande de plaquettes de frein pour voitures particulières représentait 66 %, devenant ainsi le principal marché de l'industrie ; les véhicules utilitaires (y compris les camions lourds-, les camions légers et les bus) représentaient 34 %. En raison de la demande de transport de charges lourdes et de freinage à haute-fréquence, ils maintiennent une demande rigide de plaquettes de frein semi-métalliques résistantes à l'usure, conduisant à l'optimisation continue des formules de matériaux de friction. La Chine de l'Est et du Sud, avec des pôles industriels denses de l'industrie automobile, représentent plus de 58 % de la consommation totale nationale de plaquettes de frein, tandis que les régions du centre et de l'ouest ont un taux de croissance de 2 points de pourcentage supérieur à la moyenne nationale, en s'appuyant sur la politique « L'automobile va à la campagne ».
3. Les véhicules à énergie nouvelle restructurent la demande et donnent naissance à une filière de produits spéciale
Le taux de pénétration des véhicules nationaux à énergies nouvelles a dépassé 40 % en 2025. Leur système de récupération d'énergie a considérablement réduit la fréquence d'utilisation du freinage mécanique, réduisant le taux d'usure des plaquettes de frein de 30 %-40 %, mais a également mis en avant de nouvelles exigences pour les produits : ils doivent avoir une meilleure résistance à la corrosion, des performances à basse température, des performances de réduction du bruit et un faible couple de traînée. À l'heure actuelle, les plaquettes de frein spéciales pour les véhicules à énergies nouvelles sont devenues le centre de la recherche et du développement de l'industrie. En 2024, leur proportion dans le canal OEM a atteint 26,8 %, soit une augmentation de 12 points de pourcentage par rapport à 2021, et les plaquettes de frein composites à base de céramique sont devenues le choix dominant.
III. Principales tendances de développement de l’industrie
1. Mise à niveau du produit : transformation de « orienté sur les coûts- » vers « performance + protection de l'environnement + adaptabilité »
Les réglementations environnementales et l'amélioration de la consommation ont favorisé la-haute gamme de la structure des produits. L'absence de cuivre-, la faible teneur en poussière et le faible bruit sont devenus l'orientation centrale de la R&D. La mise en œuvre de réglementations sans cuivre-dans l'UE et en Chine a contraint les entreprises à se tourner vers des formules de protection de l'environnement telles que la céramique et la fibre de verre ; dans le même temps, les plaquettes de frein spéciales pour les véhicules à énergie nouvelle et les plaquettes de frein intelligentes (avec -capteurs intégrés pour surveiller l'état de freinage) sont devenues le centre de l'itération technologique. On s’attend à ce que la part de marché des plaquettes de frein en céramique dépasse 30 % d’ici 2030.
2. Itération technologique : portée par la numérisation et l'innovation matérielle
Le cycle d'itération technologique de l'industrie est passé de 3-5 ans à 1,5 à 2 ans. Les principales entreprises ont compressé le cycle de R&D des formules de 60 % grâce à la simulation de l'IA et à la technologie des jumeaux numériques, et ont introduit des nanomatériaux tels que l'oxyde de graphène pour modifier les résines afin d'améliorer la résistance à la chaleur et la stabilité des plaquettes de frein ; Du côté de la production, le contrôle qualité en temps réel est réalisé via des systèmes MES et des équipements IoT, réduisant ainsi le taux de défauts et améliorant l'efficacité de la livraison.
3. Modèle de concurrence : concentration des entreprises leaders, conformité et certification comme principaux obstacles
À l'heure actuelle, l'industrie présente un schéma selon lequel « les capitaux étrangers dominent le marché haut de gamme-, les capitaux nationaux s'emparent du marché-de milieu de gamme et la capacité de production bas de gamme-est libérée ». Les grandes entreprises nationales occupent 35 % de part de marché en s'appuyant sur le contrôle des coûts et les services localisés, tandis que les marques internationales consolident le marché haut de gamme-avec des avantages technologiques. La certification de conformité est devenue le principal obstacle du secteur. Les produits qui répondent aux certifications ECE R90 (UE) et CCC (Chine) sont le premier choix des constructeurs automobiles et du marché secondaire, et les capacités de production de faible-qualité sont éliminées à un rythme accéléré.
4. Tendance du développement à l'étranger : le soutien mondial est devenu le centre du développement des entreprises
La capacité de production de plaquettes de frein de la Chine représente une part importante du monde. Les trois principaux pôles industriels du Shandong, du Zhejiang et du Hebei représentent plus de 78 % de la capacité de production nationale, avec de solides avantages en matière de fabrication et de coûts. Le marché étranger est devenu un nouveau moteur de croissance pour les entreprises nationales, mais il est nécessaire de briser les barrières commerciales internationales (telles que les droits antidumping et les nouvelles réglementations environnementales) et de répondre en même temps aux exigences d'adaptation et de certification des véhicules des différentes régions. La R&D localisée de soutien et de conformité est la stratégie de base pour se mondialiser.
IV. Principes fondamentaux pour la sélection et l'utilisation des plaquettes de frein
1. L'adaptabilité comme noyau : les plaquettes de frein en céramique (faible bruit, faible usure) sont préférées pour les voitures particulières, les plaquettes de frein semi-métalliques (résistantes à l'usure-résistantes aux températures élevées) pour les véhicules utilitaires et les plaquettes de frein spéciales à faible-traînée pour les véhicules à énergie nouvelle. Les plaquettes de frein en céramique doivent être utilisées avec prudence dans les régions très froides du nord de la Chine (les performances à basse -température sont faciles à atténuer).
2. Concentrez-vous sur la certification et la qualité : la priorité doit être donnée aux produits certifiés ECE R90 et CCC pour éviter les défaillances des freins et l'usure excessive des disques de frein causées par des produits de mauvaise qualité.
3. Inspection et remplacement réguliers : La durée de vie conventionnelle des plaquettes de frein est de 30 000 à 100 000 kilomètres (selon les matériaux et les scénarios d'utilisation). Lorsque l'épaisseur des plaquettes de frein est inférieure à 3 mm, elles doivent être remplacées immédiatement et l'état d'usure des disques de frein doit être vérifié pour garantir la sécurité globale du système de freinage.
V. Disposition industrielle des machines Shandong Huaruifeng
En tant que fabricant professionnel de composants de systèmes de freinage, Shandong Huaruifeng Machinery se concentre sur la R&D et la production de plaquettes de frein et de mâchoires de frein, et cultive en profondeur les deux principaux marchés des voitures particulières et des véhicules utilitaires. Nos produits couvrent des matériaux courants tels que les semi-à base de métal et de céramique-, et sont strictement conformes aux normes de certification internationales et nationales telles que ECE R90 et CCC. En nous appuyant sur des processus de fabrication matures et un contrôle qualité, nous fournissons des produits de freinage hautement adaptables et sûrs aux clients du monde entier. Dans le même temps, suivant la tendance de développement de l'industrie des véhicules à énergies nouvelles, la société développe la R&D de plaquettes de frein spéciales pour les véhicules à énergies nouvelles et s'engage à devenir un partenaire fiable dans le domaine des systèmes de freinage avec l'innovation technologique et un support mondial comme noyau.
Le développement de l'industrie des plaquettes de frein s'est toujours concentré sur les trois piliers que sont la sécurité, la protection de l'environnement et l'adaptabilité. Avec l'électrification et la modernisation intelligente de l'industrie automobile, l'innovation technologique et les capacités de conformité deviendront le cœur de la compétitivité des entreprises. Shandong Huaruifeng Machinery continuera d'approfondir les technologies de base, de contrôler strictement la qualité des produits et d'accompagner le déplacement en toute sécurité des véhicules dans le monde entier.