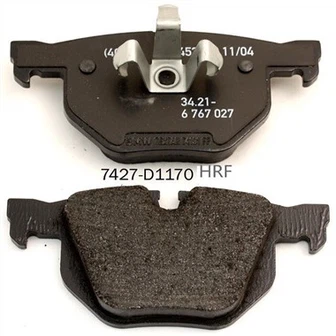
L’industrie des plaquettes de frein pivote vers la résilience de la chaîne d’approvisionnement et la régionalisation stratégique
L’industrie mondiale des plaquettes de frein, un facteur essentiel de la sécurité des transports, subit un profond réalignement stratégique. Même si l’adaptation technologique à l’électrification des véhicules et à la durabilité reste un thème central, les discussions dominantes dans les conseils d’administration se sont résolument orientées vers le renforcement de la résilience opérationnelle et l’exécution de stratégies régionales nuancées. L’industrie passe d’un modèle d’efficacité mondialisée à un modèle de certitude régionalisée, où la sécurité de la chaîne d’approvisionnement et l’intimité du marché local deviennent les nouveaux déterminants de l’avantage concurrentiel.
Le principal catalyseur de ce changement est la pression incessante visant à éliminer les-risques des chaînes d'approvisionnement complexes et à plusieurs-niveaux. La plaquette de frein est un composite chimique reposant sur des dizaines de matières premières-des fibres d'acier et du graphite aux résines spéciales et sulfures métalliques-provenant d'un réseau géographiquement concentré. Les récentes tensions géopolitiques, la volatilité logistique et les chocs sur les prix de l’énergie ont mis en évidence la fragilité des lignes d’approvisionnement étendues. En réponse, les principaux fabricants poursuivent de manière agressive une double stratégie : la diversification de la base de fournisseurs et la mise en mémoire tampon stratégique des stocks. Cela implique de qualifier des fournisseurs de matériaux alternatifs, souvent au niveau régional, et de s'éloigner des principes du "juste-à-temps" pour se tourner vers la détention de stocks plus importants de produits intermédiaires clés. En outre, la promotion de formulations « sans cuivre -et respectueuses de l'environnement, motivée par les réglementations de marchés comme la Californie, le Japon et l'UE, n'est plus seulement un impératif environnemental mais une stratégie de chaîne d'approvisionnement. En réduisant leur dépendance à l’égard de matériaux volatils ou géopolitiquement sensibles comme le cuivre, les entreprises rendent intrinsèquement leurs chaînes d’approvisionnement plus robustes et prévisibles.

Cet effort de résilience accélère la régionalisation des productions et des portefeuilles de produits. L'ère de la fabrication d'un produit mondial dans un seul centre à faible coût-est révolue. Nous assistons désormais à l’émergence d’écosystèmes régionaux distincts :
· Le pôle Amériques : axé sur les formulations robustes-à haute -capacité thermique-pour camions et SUV, et sur le développement de coussinets spécifiques aux véhicules électriques-pour le segment nord-américain des pick-up et des SUV électriques. La production est transférée au Mexique et aux États-Unis pour garantir la conformité à l'AEUMC et une livraison plus rapide.
· Le hub EMEA : centré sur les formulations haut de gamme, à faible teneur en cuivre-et à faible-poussières pour les berlines et les véhicules électriques de luxe, avec un fort accent sur les certifications de durabilité et la-recyclabilité en fin de vie-. Les clusters manufacturiers d’Europe de l’Est et de Turquie desservent ce marché.
· Le pôle Asie-Pacifique : caractérisé par une diversification extrême, s'adressant à tout, des coussinets pour deux-roues-sensibles aux coûts-dans les économies émergentes aux composés céramiques les plus avancés pour le secteur en plein essor des véhicules électriques en Chine. La production locale est essentielle pour la rapidité et le coût.
Ce modèle régional nécessite une R&D localisée pour résoudre des problèmes climatiques, des modèles de conduite et des environnements réglementaires spécifiques, transformant ainsi les multinationales en fédérations de spécialistes régionaux.
Parallèlement, le marché secondaire se divise, créant à la fois des défis et des opportunités. D'un côté, le canal du commerce électronique-entraîne une concurrence intense sur les prix pour les produits standardisés d'entrée de gamme-, ce qui comprime les marges. De l’autre, un segment haut de gamme en pleine croissance valorise les performances, le silence et un fonctionnement propre. Ici, le succès dépend de la voie numérique-vers-l'excellence sur le marché. Les marques gagnantes fournissent aux installateurs des catalogues numériques transparents, intégrés aux systèmes de gestion des magasins, et proposent un contenu éducatif riche qui aide les mécaniciens à expliquer la valeur des plaquettes haut de gamme aux consommateurs finaux. La bataille ne se limite plus à l’espace sur les étagères ; c'est pour le partage d'esprit numérique au sein de la zone de réparation.
À l'avenir, la prochaine frontière concurrentielle est la caractérisation de produit-basée sur les données pour le véhicule-défini par logiciel. À mesure que les systèmes de freinage sont de plus en plus intégrés aux logiciels des véhicules, les équipementiers auront besoin non seulement de plaquettes, mais aussi de modèles numériques précis de leur comportement en friction. Les fabricants de plaquettes avant-gardistes-investissent dans la création de ces "jumeaux numériques" de leurs matériaux, permettant une intégration parfaite avec les systèmes de freinage-par-filaire et les systèmes avancés d'assistance à la conduite-(ADAS), ouvrant ainsi une nouvelle source de revenus-de grande valeur au-delà du composant physique.
En conclusion, la voie à suivre pour l’industrie des plaquettes de frein est définie par l’agilité stratégique. Les leaders seront ceux qui maîtrisent l’orchestration de la chaîne d’approvisionnement régionale, offrent une valeur différenciée dans un marché secondaire divisé et préparent leurs produits pour l’intégration dans l’écosystème numérique du véhicule. Les gagnants démontreront que dans un monde instable, la résilience et la connaissance locale sont tout aussi essentielles que la chimie de la friction.